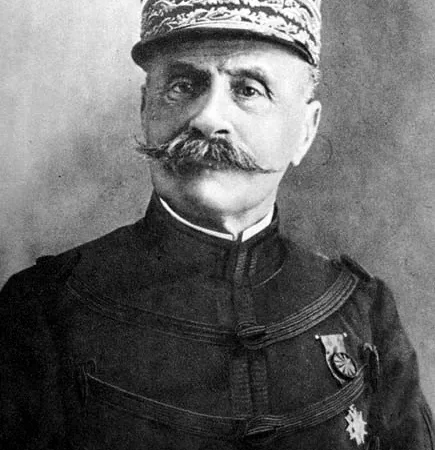
En mars 1918, une percée allemande a entraîné en cinq jours la création d’un commandement allié unique que quatre ans de conférences interalliées avaient laissé en suspens. La consolidation sales enablement suit la même horloge : la pression de l’ennemi décide, la délibération suit. L’offensive Michael de Ludendorff a jeté les gouvernements français et britannique dans une salle de l’hôtel de ville de Doullens le 26 mars, pour en ressortir avec Ferdinand Foch chargé de coordonner l’action des armées alliées sur le front occidental. En août 2026, la pression des entrants AI-natifs a conduit les deux éditeurs les plus visibles du marché à fusionner, et le Department of Justice américain à clore son enquête antitrust en s’appuyant précisément sur cette pression. Pour un dirigeant GTM, la leçon porte sur le calendrier : les états-majors fragmentés s’unifient quand le coût de la fragmentation devient visible, rarement avant.
À retenir
- La consolidation sales enablement obéit à la même horloge que le commandement unique des armées alliées en 1918 : la pression de l’ennemi tranche plus vite que la délibération entre états-majors.
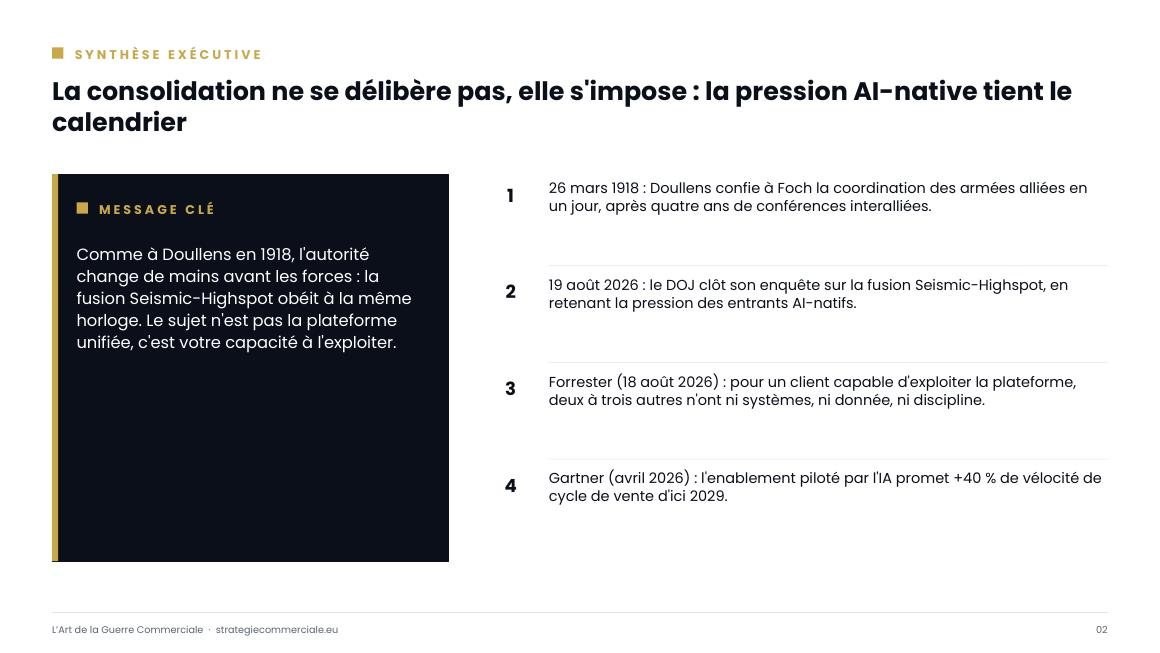
- Le 26 mars 1918 à Doullens, les gouvernements français et britannique confient à Foch, dans la journée, la coordination des armées alliées sur le front occidental, sous la pression de l’offensive Michael de Ludendorff.
- Le 19 août 2026, la division antitrust du Department of Justice a clos son enquête sur la fusion Seismic-Highspot : selon sa déclaration, plusieurs types d’éléments de preuve indiquaient que les acteurs AI-natifs gagnent rapidement des clients et accroissent la pression concurrentielle sur les fournisseurs historiques.
- Selon Forrester (Peter Ostrow et Kathleen Pierce, 18 août 2026), la contrainte de cette consolidation est du côté des clients : pour un client de référence capable d’exploiter une plateforme unifiée, deux à trois autres n’ont ni les systèmes, ni la donnée, ni la discipline requise, et l’IA amplifie la maturité sans la remplacer.
- Pour une équipe GTM, la manœuvre consiste à tenir à jour l’état de son ordre de bataille outillé pendant que les options restent ouvertes, avant qu’un calendrier d’éditeur ne s’impose.
- Selon Gartner (avril 2026), les organisations dont l’enablement croise les fonctions marketing, service et vente sont 2,4 fois plus susceptibles d’atteindre une croissance commerciale forte que celles qui opèrent en silos.
I. Le champ de bataille moderne : la consolidation sales enablement en accéléré
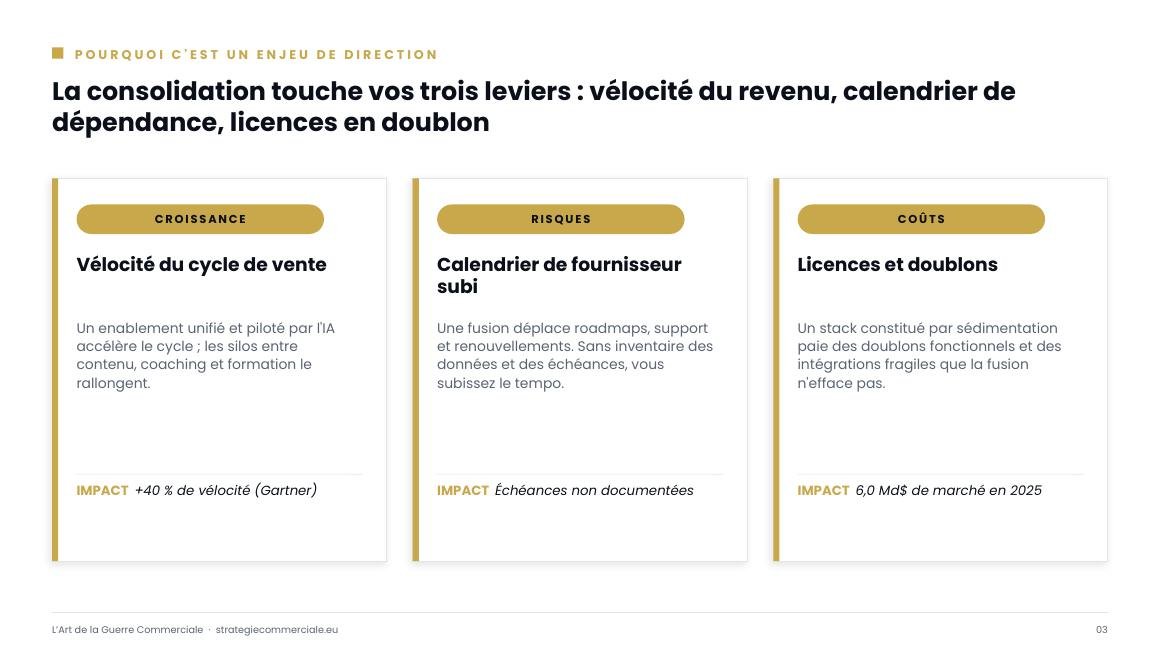
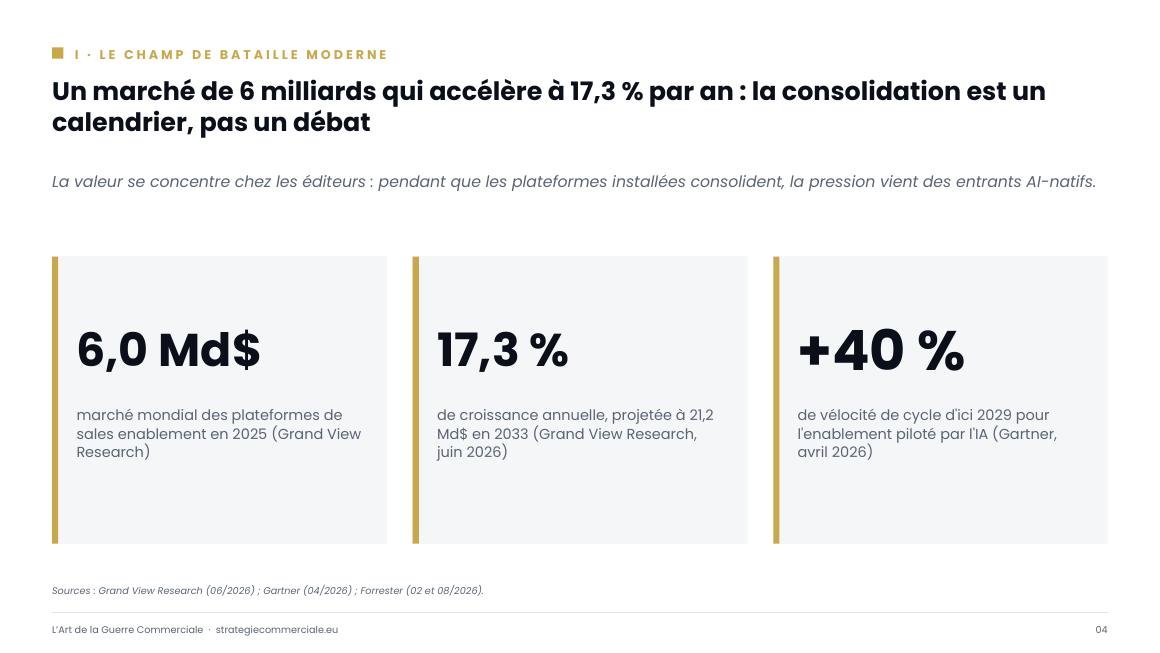
Selon Grand View Research (juin 2026), le marché mondial des plateformes de sales enablement représentait 6,0 milliards de dollars en 2025 et progressait à un rythme de 17,3 % par an, avec une projection à 21,2 milliards en 2033. La croissance de la catégorie est donc soutenue. Sa répartition est le vrai sujet : elle profite d’abord aux nouveaux entrants, pendant que les plateformes installées défendent des parcs de clients déjà équipés.
Selon Gartner (avril 2026), sur la base d’une enquête menée auprès de 227 directeurs commerciaux en août et septembre 2025, les organisations qui adoptent un enablement piloté par l’IA atteindront d’ici 2029 une vélocité de cycle de vente supérieure de 40 % à celle des approches traditionnelles. La même étude mesure que les organisations dont l’enablement croise les fonctions marketing, service et vente sont 2,4 fois plus susceptibles d’atteindre une croissance commerciale forte que celles qui opèrent en silos. Les deux chiffres pointent le même endroit : l’intégration au flux de travail réel sépare désormais les plateformes qui produisent un effet mesurable de celles qui se contentent de coûter une licence.
Selon Forrester (Kathleen Pierce et Peter Ostrow, 13 février 2026), le marché des plateformes d’enablement (REP, pour Revenue Enablement Platform) a franchi un seuil : deux fusions majeures en six mois, d’abord Showpad avec Bigtincan, puis Seismic avec Highspot, dont l’intention a été annoncée le 12 février 2026 et l’opération bouclée le 18 août 2026. Le cabinet y lit un marché arrivé à maturité, une différenciation produit qui s’érode, et des éditeurs qui se replient sur leurs centres de gravité :
- Les plateformes natives du contenu se rapprochent : Seismic et Highspot, dont le cœur est le contenu, la gouvernance, les métadonnées et les analytics.
- Les plateformes venues du terrain se renforcent : Showpad et Bigtincan, taillées pour la vente visuelle, en présentiel et en hybride.
- Les plateformes de formation et de coaching restent à part : Allego, Mindtickle et SalesHood, construites autour de l’entraînement, de la préparation et du développement des compétences.
Pendant que les acteurs historiques se concentrent, des challengers AI-natifs (Hyperbound, Second Nature et Yoodli) tentent de percer sur les créneaux négligés par les leaders.
Et c’est bien pour cette raison que, le 19 août 2026, la division antitrust du Department of Justice américain a clos son enquête sur cette fusion, sans imposer de condition. La conclusion de cette division est sans appel : « Multiple types of evidence indicated that AI-native firms are growing quickly to win sales enablement software platform customers and are increasing competitive pressure on legacy providers ». En bon français : plusieurs types d’éléments de preuve indiquaient que les acteurs AI-natifs gagnent rapidement des clients de plateformes de sales enablement et accroissent la pression concurrentielle sur les fournisseurs historiques. La Division garde ses distances avec les arguments des parties, et le dit : selon G. Charles Beller, « les entreprises qui fusionnent invoquent souvent l’IA comme force disruptive et comme justification de la consolidation entre concurrents proches », affirmations que la Division évalue au cas par cas, documents et données à l’appui. L’enquête a duré trois mois, après un accord de calendrier qui a réduit la charge de la second request. Wilson Sonsini (25 août 2026), conseil de Highspot, y voit un précédent pour les fusions dans les secteurs sous pression de l’IA.
Cette fusion entre les deux géants devrait donner naissance à une plateforme agentique de « revenue execution », réunissant le meilleur de Seismic et d’Highspot et plus de 100 millions de dollars de R&D par an, avec de quoi tenir tête aux challengers AI-natifs. Lu ainsi, le mouvement a tout d’une réponse rationnelle : deux éditeurs constatent qu’aucun des deux ne peut financer seul la riposte et mettent leurs forces en commun. C’est le mouvement naturel de l’alliance, et c’est aussi là qu’il faut regarder de près : une alliance produit un plan, et ce plan se construit à partir des forces qu’elle rassemble, rarement à partir de l’état du terrain sur lequel il devra s’appliquer. Le risque n’est pas que la plateforme soit mauvaise, il est qu’elle soit trop achevée pour le terrain qui doit l’accueillir.
C’est précisément ce que le second billet de Forrester, daté du 18 août 2026, met en doute. Peter Ostrow et Kathleen Pierce y déplacent la question : le sujet n’est pas de savoir si une plateforme de revenue execution unifiée est désirable, mais si les organisations sont en état de l’exploiter. Dans l’échantillon de référence de leur étude, Forrester met en évidence que pour un client capable d’aligner systèmes, données et usages, il y en a deux à trois autres qui se débattent avec des outils non connectés, un contenu désorganisé, un marketing et une vente qui ne tiennent pas le même discours, parfois une plateforme d’enablement même pas intégrée au CRM. La formule utilisée par Ostrow et Pierce est lourde de sens : « certains clients ont acheté une Maserati pour aller à la brocante du samedi matin ». Le reste du billet va dans le même sens, jusqu’à ce septième déplacement qui résume la situation : l’IA amplifie la maturité, elle ne la remplace pas. La conséquence est directe pour le marché. Une plateforme ultime, calibrée sur la fraction la mieux équipée de ses clients, laisse les autres devant deux arbitrages plus simples : une solution IA ciblée sur un besoin précis (avec, il faut bien l’admettre, un retour sur investissement bien plus important et rapide), ou le raccordement de ce qu’ils possèdent déjà à des agents externes, à l’image de Claudeforce. C’est ce terrain-là, et non le plan, qui décidera si la consolidation de 2026 a produit la bonne plateforme ou seulement la plus avancée.
II. Le miroir stratégique : Doullens, 26 mars 1918
L’offensive Michael : l’ennemi change la nature du combat
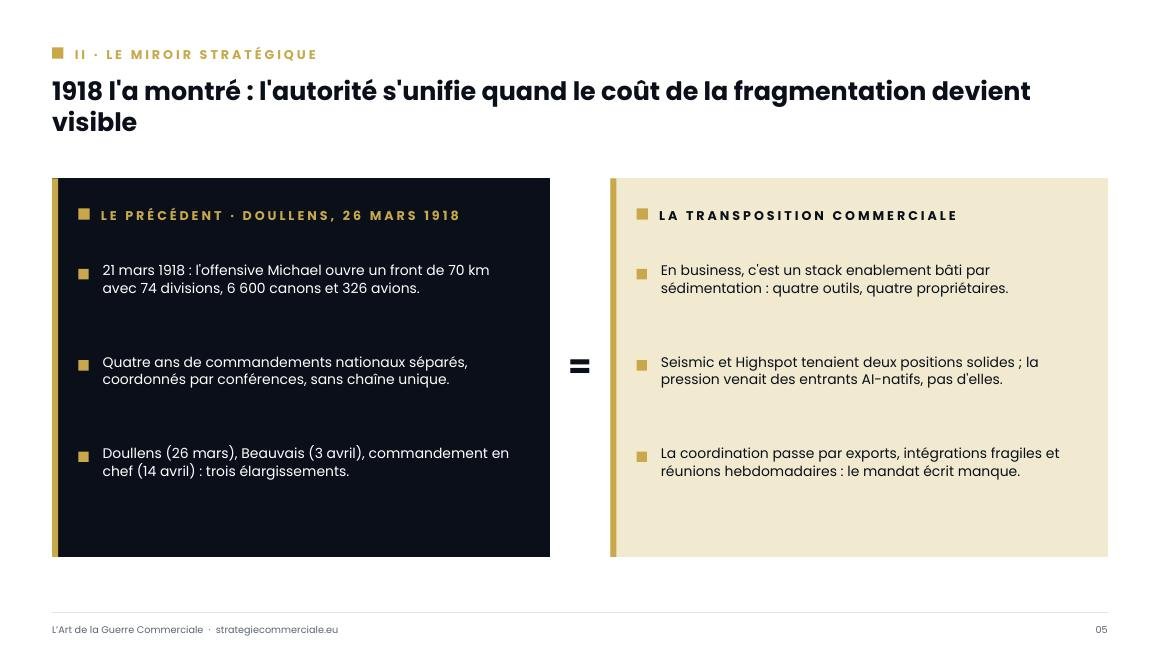
Le 21 mars 1918 à 4 h 40, trois armées allemandes ouvrent l’offensive Michael sur un front d’environ 70 kilomètres entre Arras, Saint-Quentin et La Fère : la 17e armée d’Otto von Below, la 2e de Georg von der Marwitz et la 18e d’Oskar von Hutier. Ludendorff y a massé 74 divisions, 6 600 canons, 3 500 mortiers et 326 avions de chasse. La tactique est neuve : des troupes d’assaut (les Sturmtruppen) formées à l’infiltration par les intervalles plutôt qu’à l’assaut frontal, appuyées par un bombardement court et concentré sur les postes de commandement et les liaisons. Au 26 mars, la brèche dépasse 50 kilomètres de profondeur ; l’avance culminera à 65 kilomètres au 5 avril, le gain territorial le plus important sur le front occidental depuis 1914. Les armées britanniques de Haig et françaises de Pétain reculent, et la jonction entre elles, devant Amiens, est menacée.
Le problème était structurel. Depuis 1914, les armées alliées opéraient sous des commandements nationaux séparés, coordonnés par conférences et jamais unifiés. Haig protégeait les ports de la Manche et la ligne de liaison avec l’Angleterre. Pétain couvrait Paris et tenait la cohésion de l’armée française. Pershing refusait d’engager les troupes américaines sous commandement étranger. Chaque général répondait à sa propre chaîne nationale, à ses propres objectifs politiques, à sa propre définition de la priorité. Cette organisation avait tenu quatre ans face à un ennemi qui attaquait sur des fronts délimités, selon une logique d’usure que chacun comprenait ; cinq jours d’infiltration rapide l’ont rendue dangereuse. En business, c’est l’équivalent d’un stack enablement constitué par accumulation, qui fonctionne tant que le marché avance au rythme des cycles budgétaires annuels et se fissure dès qu’un concurrent exécute en semaines ce qui prenait des trimestres.
Doullens : dans la journée, ce que quatre ans de conférences n’avaient pas produit
Le 26 mars 1918, cinq jours après le début de l’offensive, les gouvernements français et britannique se réunissent en urgence à l’hôtel de ville de Doullens. Clemenceau et le président Poincaré pour la France, Lord Milner pour la Grande-Bretagne, les généraux Foch, Pétain, Haig et Wilson autour de la table. La séance se tient dans la journée et produit une décision unique : Foch reçoit mandat de coordonner l’action des armées alliées sur le front occidental. Le 3 avril à Beauvais, ce mandat devient la direction stratégique des opérations militaires ; le titre de commandant en chef des armées alliées lui sera conféré le 14 avril 1918. Quatre ans de rivalités entre états-majors, de susceptibilités nationales et de comités de liaison avaient produit des protocoles de coordination. Cinq jours de percée ont produit une chaîne de commandement.
Nous avons traité ailleurs la question que Foch posait avant toute manœuvre ; ici, c’est le transfert d’autorité qui a suivi cette question qui nous intéresse.
Foch avait posé le principe avant la guerre. Dans ses conférences de l’École supérieure de guerre, publiées en 1903 sous le titre Des principes de la guerre, il fait de la concentration des forces la condition de toute décision : on ne bat un ennemi puissant qu’en rassemblant des moyens supérieurs au point de contact décisif. Or les moyens alliés valaient ceux des Allemands en mars 1918 : c’est une logique de commandement fragmenté qui les dispersait. La conférence de Doullens a redistribué l’autorité pour permettre l’emploi coordonné des divisions existantes, sans en créer une seule. En business, c’est l’équivalent d’une direction commerciale qui découvre que son budget outils est suffisant et que son problème tient à quatre propriétaires différents pour un même parcours acheteur.
La transposition business : les entrants AI-natifs changent la nature du marché
En business, c’est l’équivalent de la situation que vivent les équipes GTM dont le stack enablement s’est constitué par sédimentation : une plateforme de contenu achetée à l’époque du SaaS classique, un outil de coaching ajouté deux ans plus tard, un CRM intégré par l’équipe RevOps, un module de formation acquis pour les nouvelles recrues. Chaque outil répond à son propre directeur produit, à sa propre roadmap, à ses propres indicateurs de contrat, et la coordination se fait par exports, intégrations fragiles et réunions de synchronisation hebdomadaires. Foch, à Doullens, tenait des forces suffisantes réparties sous quatre autorités ; Seismic et Highspot, en février 2026, tenaient deux positions solides sur un marché où la pression venait désormais d’ailleurs. Les deux situations se règlent de la même manière : quelqu’un reçoit l’autorité sur l’ensemble. La différence tient au déclencheur, une percée dans un cas, une pression concurrentielle documentée par un régulateur dans l’autre.
Une différence de méthode sépare les deux situations, et elle porte sur l’écriture du mandat. À Doullens, Foch n’a pas reçu un plan complet : il a reçu une mission étroite, coordonner l’action des armées alliées sur le front occidental. Le 3 avril à Beauvais, cette mission s’élargit à la direction stratégique des opérations ; le 14 avril, elle devient le commandement en chef. Chaque élargissement a suivi un fait constaté, aucun n’a anticipé une prévision. Un plan trop achevé est un plan qui a déjà cessé d’écouter le terrain, et c’est la formule de Moltke l’Ancien : aucun plan ne survit au premier contact. Le dossier Seismic-Highspot relève du même écart, transposé au produit : une plateforme conçue pour les organisations capables de la piloter, mise sur le marché d’organisations qui, dans leur majorité, ne le sont pas encore.
III. L’ordre de bataille : trois manœuvres pour les équipes GTM
Les trois manœuvres qui suivent partent d’une contrainte posée en première partie : la plateforme unifiée existe, ses clients ne sont pas tous en état de l’exploiter. Ce n’est pas un argument contre la consolidation, c’est ce qui fixe l’ordre des opérations. La question n’est pas d’attendre la bonne plateforme, mais de savoir si votre organisation fera partie de celles qui sauront s’en servir, ou de celles qu’un outil plus puissant rendra plus cher sans la rendre plus efficace.
Cartographier son ordre de bataille outillé avant la vague
Foch, en recevant le commandement le 26 mars, a dû décider avec l’état des forces tel qu’il était, sans délai d’inventaire. Une équipe GTM qui attend la prochaine annonce de fusion pour évaluer son stack enablement se placera dans la même position, à la différence près que la vague de consolidation du marché REP est déjà documentée depuis février 2026.
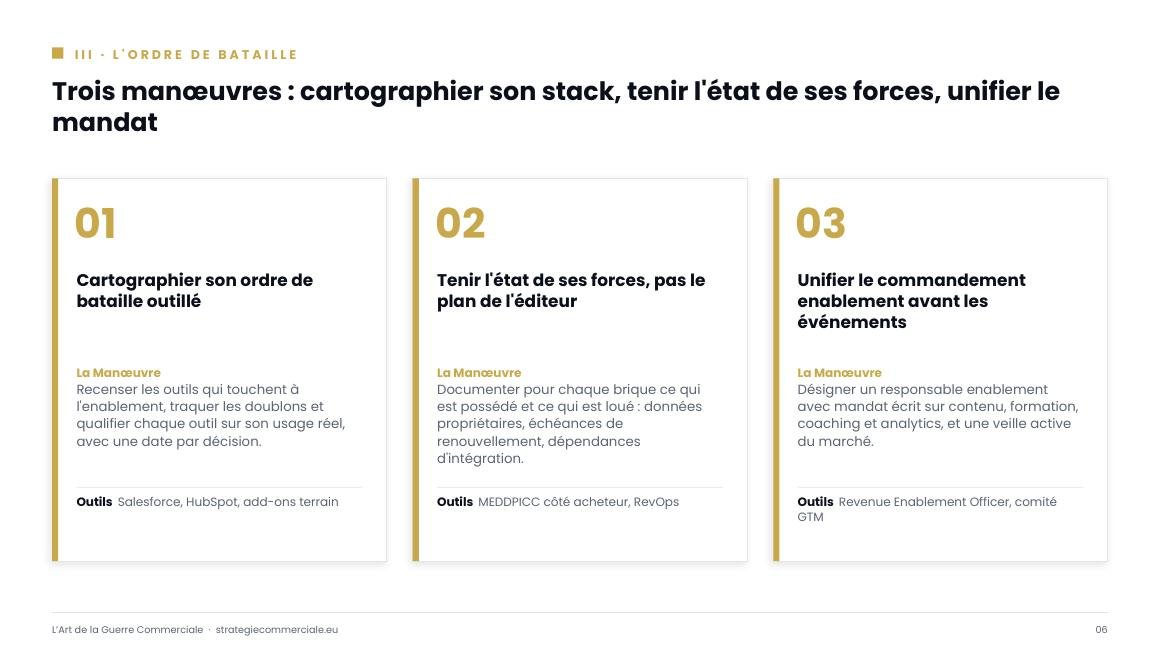
La Manœuvre : conduire un audit de stack enablement en trois temps.
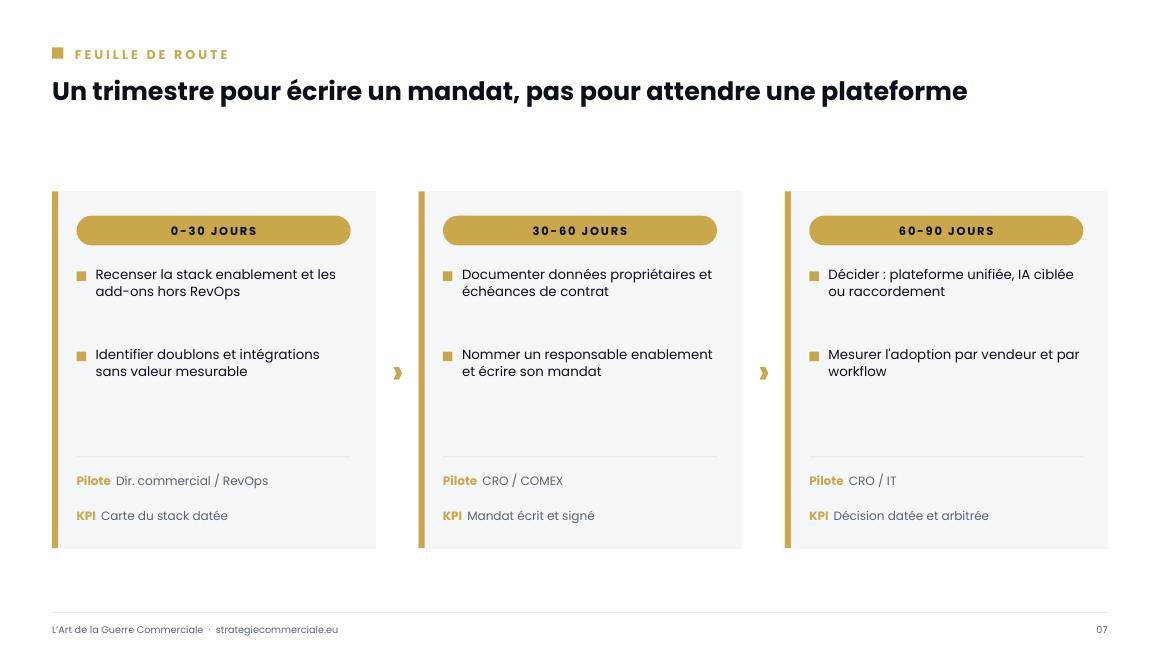
- Premier temps : recenser tous les outils qui touchent au sales enablement (contenu commercial, formation, coaching, analytics d’engagement), y compris les modules embarqués dans le CRM (Salesforce, HubSpot) et les add-ons achetés par les équipes terrain sans validation RevOps.
- Deuxième temps : identifier les doublons fonctionnels et les intégrations qui consomment de la bande passante technique sans produire de valeur commerciale mesurable.
- Troisième temps : qualifier chaque outil sur son usage réel (taux d’adoption par les vendeurs, présence dans le flux de travail CRM, latence entre le signal et la recommandation). Le livrable est une carte des décisions à prendre, avec une date par décision. Voir à ce sujet la doctrine Bradley sur la logistique de l’enablement : les playbooks et les contenus ne valent que s’ils arrivent au bon vendeur au bon moment du cycle.
Cet audit sert aussi de test de maturité, et son résultat compte autant que la carte. S’il montre des usages disparates, une donnée dispersée et des intégrations qui tiennent par des exports, la plateforme unifiée attendra : pour un client de référence capable de ce niveau d’intégration, Forrester en a rencontré deux à trois autres qui en sont loin.
Tenir à jour l’état de ses forces plutôt que subir un calendrier d’éditeur
Une fusion d’éditeurs déplace un calendrier : roadmaps, priorités de produit, cycles de support et échéances contractuelles se réorganisent chez le fournisseur, pendant que le client découvre le nouveau tempo. La doctrine de Foch consistait à connaître l’état exact de ses forces avant de décider où les employer. Le principe se transpose directement : une direction GTM tient à jour l’état de son ordre de bataille outillé, quelle que soit la décision qu’elle prendra ensuite.
La Manœuvre : écrire noir sur blanc, pour chaque brique du stack, ce que l’organisation possède en propre et ce qu’elle loue. Trois éléments à documenter :
- Les données propriétaires stockées dans la plateforme (analytics d’engagement, historique de coaching, bibliothèques de contenu) et leurs conditions d’export contractuelles ;
- Les échéances de renouvellement et les fenêtres de renégociation, avec la date exacte ;
- Les dépendances d’intégration avec le CRM et les outils de RevOps, en distinguant les connecteurs natifs des développements maison.
MEDDPICC s’applique ici du côté acheteur : identifier le décideur, le processus de décision et les critères, chez soi, avant de les subir. Une direction qui tient ce document à jour discute en position de commandement, y compris quand elle décide de ne rien changer.
Unifier le commandement enablement avant que les événements ne le fassent
Le commandement unique s’est imposé à Foch : la situation de mars 1918 l’a rendu inévitable, personne ne l’avait réclamé. Les directions GTM sans propriétaire unique de la stratégie enablement (contenu, formation, coaching et analytics, avec autorité sur le stack et les budgets) verront cette autorité leur être imposée par les événements, par une fusion de fournisseur, par un arbitrage budgétaire contraint, ou par un concurrent qui aura unifié avant elles.
La Manœuvre : désigner un responsable enablement avec mandat explicite sur l’ensemble du dispositif, un Revenue Enablement Officer dans les grandes structures, un lead enablement à temps partiel dans les plus légères. Ce rôle porte deux responsabilités distinctes : la stratégie de contenu, de formation et de coaching à court terme, et la veille sur la consolidation du marché des outils à moyen terme. La seconde est celle que la plupart des organisations laissent vacante jusqu’à ce qu’un événement extérieur les force à trancher. Le hub sur la stratégie IA commerciale détaille comment construire ce commandement unifié quand les outils évoluent plus vite que les organisations qui les utilisent. Un mandat écrit vaut mieux qu’un mandat attendu, et la maturité ne s’achète pas avec la plateforme : c’est le septième déplacement de Forrester, l’IA amplifie la maturité, elle ne la remplace pas.
Le mot de la fin : le commandement se déplace avant les forces
À Doullens, l’autorité a changé de mains et les forces sur le terrain sont restées les mêmes. L’emploi coordonné de ce qui existait déjà a suffi : ni division nouvelle, ni canon supplémentaire. Quatre ans de conférences interalliées avaient produit des liaisons d’état-major et des accords de frontière de secteur, sans jamais produire le commandement unique que tout le monde jugeait nécessaire en théorie. La percée de Michael l’a obtenu en cinq jours, parce qu’elle a rendu le coût de la fragmentation plus visible que celui de l’unification.
La fusion Seismic-Highspot obéit à la même horloge. L’idée que l’IA allait recomposer la catégorie circulait dans les analyses de Forrester depuis février 2026 au moins ; c’est la pression mesurable des entrants qui a déclenché le mouvement, et c’est elle que la division antitrust a retenue dans sa déclaration du 19 août. Une équipe GTM qui lit ce dossier comme une nouvelle de secteur passe à côté du point utile : un régulateur vient d’écrire noir sur blanc que des acteurs AI-natifs gagnent des clients assez vite pour peser sur les fournisseurs historiques d’un marché entier.
Foch a pris le commandement sans garantie de résultat. Il avait une doctrine sur la façon de se battre, pas une prévision sur la fin de la guerre, et les semaines suivantes lui ont apporté l’offensive Georgette sur la Lys en avril, puis Blücher-Yorck au Chemin des Dames en mai : l’unification a payé lentement, et à un prix élevé. Pour une direction GTM en 2026, la question tient en une ligne. Qui, dans votre organisation, a aujourd’hui l’autorité d’arrêter une décision sur l’ensemble du dispositif enablement, contenu, formation, coaching et analytics compris, et à quelle date ce mandat a-t-il été écrit quelque part ?
Bibliographie
Références stratégiques
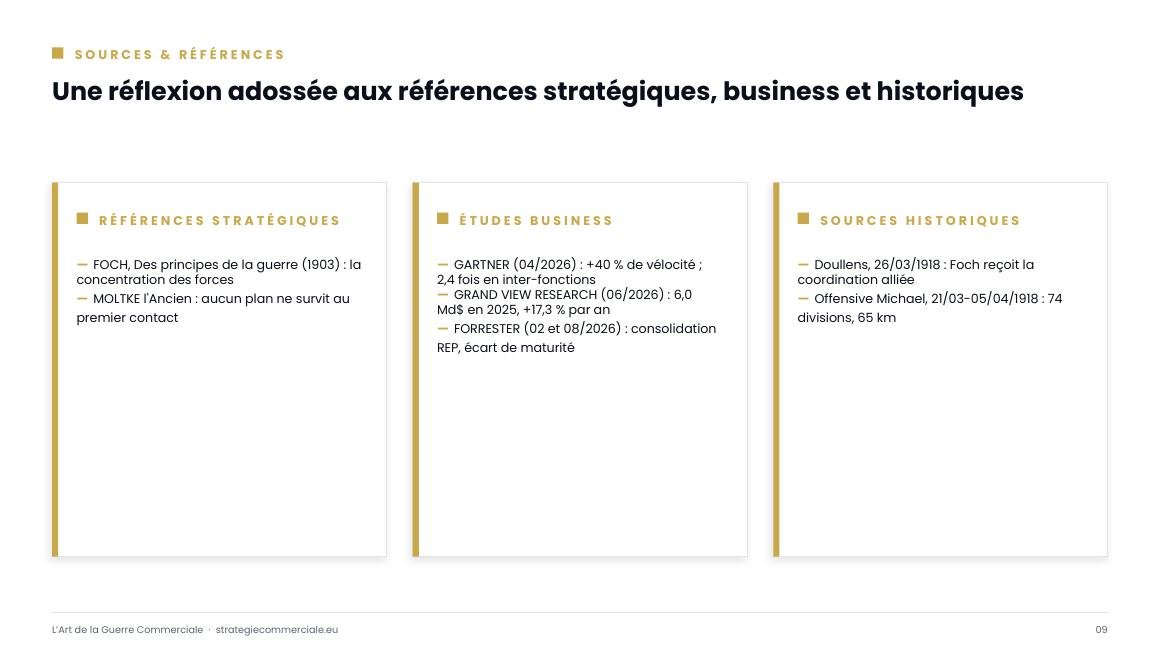
- FOCH Ferdinand, Des principes de la guerre (Berger-Levrault, 1903) : conférences faites à l’École supérieure de guerre, où Foch pose la concentration des forces au point décisif comme condition de la décision.
Études business
- GARTNER, AI-Driven Sales Enablement Will Deliver 40% Faster Sales Stage Velocity by 2029 (avril 2026) : enquête menée auprès de 227 directeurs commerciaux en août et septembre 2025, prédiction sur la vélocité du cycle et donnée sur la collaboration inter-fonctions (2,4 fois).
- GRAND VIEW RESEARCH, Sales Enablement Platform Market Report (juin 2026) : marché évalué à 6,0 milliards de dollars en 2025, croissance annuelle de 17,3 % projetée jusqu’en 2033.
- PIERCE Kathleen et OSTROW Peter (Forrester), As REP Vendors Consolidate, Buyers Face Clearer Choices (13 février 2026) : analyse de la consolidation du marché Revenue Enablement Platform, trois centres de gravité identifiés et challengers AI-natifs nommés (Hyperbound, Second Nature, Yoodli).
- PIERCE Kathleen et OSTROW Peter (Forrester), The Seismic-Highspot Merger Raises The Bar. Will GTM Teams Clear It? (18 août 2026) : lecture de la fusion bouclée du côté des équipes GTM : l’écart entre ce que la plateforme unifiée promet et ce que la majorité des clients peuvent réellement opérationnaliser, et les sept déplacements qui structureront la catégorie.
- DEPARTMENT OF JUSTICE, ANTITRUST DIVISION, Statement on the Closing of Its Investigation of the Merger of Seismic Software Inc. and Highspot Inc. (19 août 2026) : déclaration officielle de clôture d’enquête, avec la phrase sur la croissance rapide des acteurs AI-natifs et la pression concurrentielle sur les fournisseurs historiques.
- WILSON SONSINI GOODRICH & ROSATI, Seismic and Highspot Obtain Merger Clearance After Targeted Review Shows Rising Competition from AI (25 août 2026) : analyse juridique de la clôture d’enquête et de la revue ciblée en trois mois.
Sources historiques
- WIKIPÉDIA, Doullens Conference : compte rendu de la réunion du 26 mars 1918 qui confie à Foch la coordination des armées alliées sur le front occidental.
- WIKIPÉDIA, Opération Michael (21 mars-5 avril 1918) : offensive de Ludendorff, ordre de bataille des trois armées allemandes et chronologie de la percée qui a mené à Doullens.
Laisser un commentaire